Domain fettweg-ultraschall.de kaufen?
Wir ziehen mit dem Projekt
fettweg-ultraschall.de um.
Sind Sie am Kauf der Domain
fettweg-ultraschall.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fettweg-ultraschall.de kaufen?
Sind Stiftungen Unternehmen?
Sind Stiftungen Unternehmen? Stiftungen sind rechtlich eigenständige Organisationen, die Vermögen verwalten und für gemeinnützige Zwecke einsetzen. Im Gegensatz zu Unternehmen verfolgen Stiftungen jedoch keine Gewinnmaximierung, sondern setzen sich für soziale, kulturelle oder wissenschaftliche Ziele ein. Stiftungen sind in der Regel steuerbegünstigt und unterliegen strengen gesetzlichen Vorgaben hinsichtlich ihrer Satzung und Verwendung des Stiftungsvermögens. Obwohl Stiftungen gewisse unternehmerische Elemente aufweisen, wie z.B. die Verwaltung von Finanzen und Personal, unterscheiden sie sich in ihrem Hauptzweck und ihrer Organisationsstruktur deutlich von klassischen Unternehmen. **
Sind Stiftungen steuerpflichtig?
Sind Stiftungen steuerpflichtig? Stiftungen sind in der Regel von der Körperschaftssteuer befreit, solange sie gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen. Allerdings können Stiftungen steuerpflichtig werden, wenn sie wirtschaftliche Geschäftsbetriebe betreiben oder Einkünfte aus Kapitalvermögen erzielen. Es ist wichtig, die steuerlichen Vorschriften für Stiftungen genau zu beachten und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um Steuerpflichten zu vermeiden. Letztendlich hängt die Steuerpflicht einer Stiftung von verschiedenen Faktoren ab, wie ihrer Satzung, den Tätigkeiten und Einkünften. **

Ähnliche Suchbegriffe für Stiftungen
Top-Angebote
Produkte zum Begriff Stiftungen:
-
Leuze Electronic Ultraschall Distanzsensor Ultraschall M18 50136092Sonderausführung: Multiplexbetrieb, Synchronbetrieb; Messbereich: 150 ... 1.600 mm; Geometrische Auflösung: < 2 mm; Versorgungsspannung: 10 ... 30 V, DC; Digitale Schaltausgänge: 1 St.; Analogausgang: Strom; Schaltausgang: Transistor, PNP, Schließer (NO); Ein-/Ausgänge: 1 St.; Anschluss: Rundstecker, M12, 5 -polig; Bauform: zylindrisch, M18; Abmessungen: 91,6 mm; Werkstoff Gehäuse: Kunststoff; Bedienelemente: Bedientasten299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berndt, Reinhard: Rechnungslegung und Prüfung von StiftungenRechnungslegung und Prüfung von Stiftungen , Zum Werk Das Werk bietet eine umfassende Darstellung aller Themen rund um die Rechnungslegung von Stiftungen. Behandelt wird sowohl die Einnahmen-Ausgabenrechnung mit Vermögensübersicht als auch der kaufmännische Jahresabschluss. So wird beispielsweise der Nachweis der Vermögenserhaltung umfassend thematisiert. Schließlich werden auch die verschiedenen Prüfungsinstanzen der Rechnungslegung von Stiftungen und ihre jeweilige Vorgehensweise dargestellt. Aus dem Inhalt: Adressaten, Zwecke und Methoden der Rechnungslegung Normen zur Rechnungslegung von Stiftungen Steuerrechtliche Vorschriften mit Auswirkung auf die Rechnungslegung Jahresrechnung und Vermögensübersicht einer Stiftung Der Bericht über die Erfüllung des Stiftungszwecks Grundlagen zum kaufmännischen Jahresabschluss einer Stiftung Einzelfragen zur Bilanz und zur Gewinn- und Verlustrechnung Anhang, Lagebericht und Konzernabschluss einer Stiftung Prüfung der Rechnungslegung von Stiftungen Publizität von Stiftungen Besonderheiten der Rechnungslegung von Krankenhäusern in der Rechtsform der Stiftung Vorteile auf einen Blick problemorientierte Darstellung hoher Praxisbezug mit neuem Stiftungsrecht Zur Neuauflage Die 3 Auflage berücksichtigt umfassend das zum ersten Juli 2023 in Kraft getretene neue Stiftungsrecht sowie die IDW Stellungnahme "IDW RS HFA 5" aus dem Dezember 2023. Im Rahmen der Stiftungsrechtsreform sind auch die neuen bzw. überarbeiteten Landesstiftungsgesetze sowie die Interpretation durch das Institut der Wirtschaftsprüfer e.V. eingearbeitet. Darüber hinaus werden aktuelle Themen wie die Nachhaltigkeitsberichterstattung aufgenommen. Zielgruppe Für Stiftungen, Stiftungsverantwortliche, Steuerberatung, Wirtschaftsprüfung, Aufsichtsbehörden. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., vollständig neubearbeitete Auflage, Erscheinungsjahr: 20240705, Produktform: Leinen, Autoren: Berndt, Reinhard~Nordhoff, Frank, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., vollständig neubearbeitete Auflage, Seitenzahl/Blattzahl: 272, Keyword: Bilanzierung; Gemeinnützigkeit; Jahresabschlussprüfung; Krankenhaus; Rechnungslegung; Stiftung; Stiftungsrecht; Vermögenserhaltung, Fachschema: Abgabe - Abgabenordnung - AO~Rechnungslegung~Steuergesetz~Steuerrecht - Steuergesetz~Stiftungsrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 302 Blätter, Länge: 242, Breite: 167, Höhe: 26, Gewicht: 768, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leuze Electronic Ultraschall Distanzsensor Ultraschall M30 50136114Sonderausführung: Multiplexbetrieb, Synchronbetrieb; Messbereich: 250 ... 3.500 mm; Geometrische Auflösung: 5 mm; Versorgungsspannung: 12 ... 30 V, DC; Digitale Schaltausgänge: 1 St.; Analogausgang: Strom; Schaltausgang: Transistor, PNP, Schließer (NO); Ein-/Ausgänge: 1 St.; Anschluss: Rundstecker, M12, 5 -polig; Bauform: zylindrisch, M30; Abmessungen: 98,8 mm; Werkstoff Gehäuse: Kunststoff; Bedienelemente: Bedientasten435,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leuze Electronic Ultraschall Distanzsensor Ultraschall M18 50136084Sonderausführung: Multiplexbetrieb, Synchronbetrieb; Messbereich: 50 ... 400 mm; Geometrische Auflösung: < 2 mm; Versorgungsspannung: 10 ... 30 V, DC; Digitale Schaltausgänge: 1 St.; Analogausgang: Spannung; Schaltausgang: Transistor, PNP, Schließer (NO); Ein-/Ausgänge: 1 St.; Anschluss: Rundstecker, M12, 5 -polig; Bauform: zylindrisch, M18; Abmessungen: 91,6 mm; Werkstoff Gehäuse: Kunststoff; Bedienelemente: Bedientasten295,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Warum Unternehmen Stiftungen gründen?
Warum Unternehmen Stiftungen gründen? Unternehmen gründen Stiftungen, um einen positiven Beitrag zur Gesellschaft zu leisten und soziale Verantwortung zu übernehmen. Durch Stiftungen können sie langfristige Projekte unterstützen und nachhaltige Veränderungen bewirken. Zudem stärkt die Gründung einer Stiftung das Image des Unternehmens und fördert das Engagement der Mitarbeiter. Stiftungen bieten auch die Möglichkeit, steuerliche Vorteile zu nutzen und das Vermögen des Unternehmens langfristig zu sichern. Insgesamt tragen Stiftungen dazu bei, das gesellschaftliche Engagement von Unternehmen zu institutionalisieren und langfristig zu verankern. **
-
Wie werden Stiftungen besteuert?
Stiftungen werden in der Regel steuerlich begünstigt behandelt, da sie gemeinnützige oder mildtätige Zwecke verfolgen. In Deutschland unterliegen Stiftungen der Ertragsbesteuerung, das heißt, sie müssen auf ihre erwirtschafteten Einkünfte Steuern zahlen. Allerdings können Stiftungen von der Körperschaftsteuer befreit werden, wenn sie die Voraussetzungen für die Gemeinnützigkeit erfüllen. Zudem können Spenden an gemeinnützige Stiftungen steuerlich absetzbar sein. Die genauen steuerlichen Regelungen für Stiftungen können je nach Land und Rechtsform variieren. **
-
Sind Stiftungen Privat oder öffentlich?
Sind Stiftungen Privat oder öffentlich? Stiftungen können sowohl privat als auch öffentlich sein, je nachdem, wer sie gegründet hat und welchen Zweck sie verfolgen. Private Stiftungen werden von Einzelpersonen oder Familien gegründet und finanzieren in der Regel gemeinnützige Projekte oder unterstützen bestimmte Zwecke. Öffentliche Stiftungen hingegen werden von staatlichen Stellen oder anderen öffentlichen Institutionen ins Leben gerufen und dienen oft dem Gemeinwohl. In vielen Ländern gibt es auch Mischformen von Stiftungen, die sowohl private als auch öffentliche Mittel erhalten und verwalten. Letztendlich hängt die Einordnung einer Stiftung als privat oder öffentlich von ihren Gründern, Zielen und Finanzierungsquellen ab. **
-
Welcher Schmuck darf nicht in Ultraschall?
Welcher Schmuck darf nicht in Ultraschall? Es wird generell davon abgeraten, Schmuckstücke mit empfindlichen Edelsteinen wie beispielsweise Opalen, Türkisen oder Perlen in einem Ultraschallreinigungsgerät zu reinigen. Diese Steine könnten durch die Vibrationen und Hitze beschädigt werden. Auch Schmuckstücke mit losen Fassungen oder Klebstoffen sollten nicht in Ultraschall gereinigt werden, da diese sich lösen könnten. Es ist ratsam, vor der Reinigung genau zu prüfen, ob der Schmuck für die Ultraschallreinigung geeignet ist oder ob es alternative Reinigungsmethoden gibt. **
Warum kann man Ultraschall nicht hören?
Ultraschallwellen haben eine Frequenz, die über dem hörbaren Bereich des menschlichen Gehörs liegt, normalerweise über 20.000 Hertz. Da das menschliche Gehör in der Regel nur Frequenzen zwischen 20 Hz und 20.000 Hz wahrnehmen kann, sind Ultraschallwellen für uns nicht hörbar. Diese hohen Frequenzen werden von unserem Innenohr nicht wahrgenommen, da die dafür zuständigen Haarzellen nicht in der Lage sind, sie zu registrieren. Daher können wir Ultraschallwellen nicht hören, obwohl sie von bestimmten Tieren wie Hunden oder Fledermäusen wahrgenommen werden können. **
Wann Ultraschall?
Wann Ultraschall? Diese Frage kann in verschiedenen medizinischen Kontexten gestellt werden. Zum Beispiel kann sie sich darauf beziehen, wann eine Ultraschalluntersuchung durchgeführt werden soll, um eine genaue Diagnose zu erhalten. In der Schwangerschaft wird Ultraschall verwendet, um die Entwicklung des Fötus zu überwachen. Auch bei der Untersuchung von inneren Organen wie der Leber, Nieren oder der Schilddrüse kann Ultraschall eingesetzt werden. Letztendlich hängt die Entscheidung, wann Ultraschall gemacht wird, von den individuellen medizinischen Bedürfnissen und Symptomen des Patienten ab. **
Top-Angebote
Produkte zum Begriff Stiftungen:
-
Leuze Electronic Ultraschall Distanzsensor Ultraschall 50136076Sonderausführung: Teach-Eingang; Messbereich: 80 ... 1.200 mm; Geometrische Auflösung: < 2 mm; Versorgungsspannung: 10 ... 30 V, DC; Analogausgang: Spannung; Anschluss: Rundstecker, M12, 4 -polig; Bauform: zylindrisch, M18; Abmessungen: 60,3 mm; Werkstoff Gehäuse: Kunststoff255,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leuze Electronic Ultraschall Distanzsensor Ultraschall M18 50136100Sonderausführung: Multiplexbetrieb, Synchronbetrieb; Messbereich: 50 ... 400 mm; Geometrische Auflösung: < 2 mm; Versorgungsspannung: 10 ... 30 V, DC; Digitale Schaltausgänge: 1 St.; Analogausgang: Spannung; Schaltausgang: Transistor, PNP, Schließer (NO); Ein-/Ausgänge: 1 St.; Anschluss: Rundstecker, M12, 5 -polig; Bauform: zylindrisch, M18; Abmessungen: 88,3 mm; Werkstoff Gehäuse: Kunststoff; Bedienelemente: Bedientasten365,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leuze Electronic Ultraschall Distanzsensor Ultraschall M18 50136092Sonderausführung: Multiplexbetrieb, Synchronbetrieb; Messbereich: 150 ... 1.600 mm; Geometrische Auflösung: < 2 mm; Versorgungsspannung: 10 ... 30 V, DC; Digitale Schaltausgänge: 1 St.; Analogausgang: Strom; Schaltausgang: Transistor, PNP, Schließer (NO); Ein-/Ausgänge: 1 St.; Anschluss: Rundstecker, M12, 5 -polig; Bauform: zylindrisch, M18; Abmessungen: 91,6 mm; Werkstoff Gehäuse: Kunststoff; Bedienelemente: Bedientasten299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berndt, Reinhard: Rechnungslegung und Prüfung von StiftungenRechnungslegung und Prüfung von Stiftungen , Zum Werk Das Werk bietet eine umfassende Darstellung aller Themen rund um die Rechnungslegung von Stiftungen. Behandelt wird sowohl die Einnahmen-Ausgabenrechnung mit Vermögensübersicht als auch der kaufmännische Jahresabschluss. So wird beispielsweise der Nachweis der Vermögenserhaltung umfassend thematisiert. Schließlich werden auch die verschiedenen Prüfungsinstanzen der Rechnungslegung von Stiftungen und ihre jeweilige Vorgehensweise dargestellt. Aus dem Inhalt: Adressaten, Zwecke und Methoden der Rechnungslegung Normen zur Rechnungslegung von Stiftungen Steuerrechtliche Vorschriften mit Auswirkung auf die Rechnungslegung Jahresrechnung und Vermögensübersicht einer Stiftung Der Bericht über die Erfüllung des Stiftungszwecks Grundlagen zum kaufmännischen Jahresabschluss einer Stiftung Einzelfragen zur Bilanz und zur Gewinn- und Verlustrechnung Anhang, Lagebericht und Konzernabschluss einer Stiftung Prüfung der Rechnungslegung von Stiftungen Publizität von Stiftungen Besonderheiten der Rechnungslegung von Krankenhäusern in der Rechtsform der Stiftung Vorteile auf einen Blick problemorientierte Darstellung hoher Praxisbezug mit neuem Stiftungsrecht Zur Neuauflage Die 3 Auflage berücksichtigt umfassend das zum ersten Juli 2023 in Kraft getretene neue Stiftungsrecht sowie die IDW Stellungnahme "IDW RS HFA 5" aus dem Dezember 2023. Im Rahmen der Stiftungsrechtsreform sind auch die neuen bzw. überarbeiteten Landesstiftungsgesetze sowie die Interpretation durch das Institut der Wirtschaftsprüfer e.V. eingearbeitet. Darüber hinaus werden aktuelle Themen wie die Nachhaltigkeitsberichterstattung aufgenommen. Zielgruppe Für Stiftungen, Stiftungsverantwortliche, Steuerberatung, Wirtschaftsprüfung, Aufsichtsbehörden. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., vollständig neubearbeitete Auflage, Erscheinungsjahr: 20240705, Produktform: Leinen, Autoren: Berndt, Reinhard~Nordhoff, Frank, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., vollständig neubearbeitete Auflage, Seitenzahl/Blattzahl: 272, Keyword: Bilanzierung; Gemeinnützigkeit; Jahresabschlussprüfung; Krankenhaus; Rechnungslegung; Stiftung; Stiftungsrecht; Vermögenserhaltung, Fachschema: Abgabe - Abgabenordnung - AO~Rechnungslegung~Steuergesetz~Steuerrecht - Steuergesetz~Stiftungsrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 302 Blätter, Länge: 242, Breite: 167, Höhe: 26, Gewicht: 768, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Stiftungen Unternehmen?
Sind Stiftungen Unternehmen? Stiftungen sind rechtlich eigenständige Organisationen, die Vermögen verwalten und für gemeinnützige Zwecke einsetzen. Im Gegensatz zu Unternehmen verfolgen Stiftungen jedoch keine Gewinnmaximierung, sondern setzen sich für soziale, kulturelle oder wissenschaftliche Ziele ein. Stiftungen sind in der Regel steuerbegünstigt und unterliegen strengen gesetzlichen Vorgaben hinsichtlich ihrer Satzung und Verwendung des Stiftungsvermögens. Obwohl Stiftungen gewisse unternehmerische Elemente aufweisen, wie z.B. die Verwaltung von Finanzen und Personal, unterscheiden sie sich in ihrem Hauptzweck und ihrer Organisationsstruktur deutlich von klassischen Unternehmen. **
-
Sind Stiftungen steuerpflichtig?
Sind Stiftungen steuerpflichtig? Stiftungen sind in der Regel von der Körperschaftssteuer befreit, solange sie gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen. Allerdings können Stiftungen steuerpflichtig werden, wenn sie wirtschaftliche Geschäftsbetriebe betreiben oder Einkünfte aus Kapitalvermögen erzielen. Es ist wichtig, die steuerlichen Vorschriften für Stiftungen genau zu beachten und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um Steuerpflichten zu vermeiden. Letztendlich hängt die Steuerpflicht einer Stiftung von verschiedenen Faktoren ab, wie ihrer Satzung, den Tätigkeiten und Einkünften. **
-
Warum Unternehmen Stiftungen gründen?
Warum Unternehmen Stiftungen gründen? Unternehmen gründen Stiftungen, um einen positiven Beitrag zur Gesellschaft zu leisten und soziale Verantwortung zu übernehmen. Durch Stiftungen können sie langfristige Projekte unterstützen und nachhaltige Veränderungen bewirken. Zudem stärkt die Gründung einer Stiftung das Image des Unternehmens und fördert das Engagement der Mitarbeiter. Stiftungen bieten auch die Möglichkeit, steuerliche Vorteile zu nutzen und das Vermögen des Unternehmens langfristig zu sichern. Insgesamt tragen Stiftungen dazu bei, das gesellschaftliche Engagement von Unternehmen zu institutionalisieren und langfristig zu verankern. **
-
Wie werden Stiftungen besteuert?
Stiftungen werden in der Regel steuerlich begünstigt behandelt, da sie gemeinnützige oder mildtätige Zwecke verfolgen. In Deutschland unterliegen Stiftungen der Ertragsbesteuerung, das heißt, sie müssen auf ihre erwirtschafteten Einkünfte Steuern zahlen. Allerdings können Stiftungen von der Körperschaftsteuer befreit werden, wenn sie die Voraussetzungen für die Gemeinnützigkeit erfüllen. Zudem können Spenden an gemeinnützige Stiftungen steuerlich absetzbar sein. Die genauen steuerlichen Regelungen für Stiftungen können je nach Land und Rechtsform variieren. **
Ähnliche Suchbegriffe für Stiftungen
-
Leuze Electronic Ultraschall Distanzsensor Ultraschall M30 50136114Sonderausführung: Multiplexbetrieb, Synchronbetrieb; Messbereich: 250 ... 3.500 mm; Geometrische Auflösung: 5 mm; Versorgungsspannung: 12 ... 30 V, DC; Digitale Schaltausgänge: 1 St.; Analogausgang: Strom; Schaltausgang: Transistor, PNP, Schließer (NO); Ein-/Ausgänge: 1 St.; Anschluss: Rundstecker, M12, 5 -polig; Bauform: zylindrisch, M30; Abmessungen: 98,8 mm; Werkstoff Gehäuse: Kunststoff; Bedienelemente: Bedientasten435,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leuze Electronic Ultraschall Distanzsensor Ultraschall M18 50136084Sonderausführung: Multiplexbetrieb, Synchronbetrieb; Messbereich: 50 ... 400 mm; Geometrische Auflösung: < 2 mm; Versorgungsspannung: 10 ... 30 V, DC; Digitale Schaltausgänge: 1 St.; Analogausgang: Spannung; Schaltausgang: Transistor, PNP, Schließer (NO); Ein-/Ausgänge: 1 St.; Anschluss: Rundstecker, M12, 5 -polig; Bauform: zylindrisch, M18; Abmessungen: 91,6 mm; Werkstoff Gehäuse: Kunststoff; Bedienelemente: Bedientasten295,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
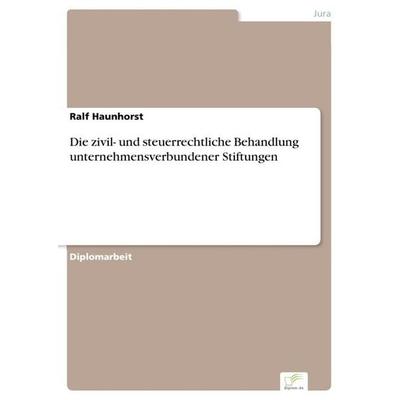
Die zivil- und steuerrechtliche Behandlung unternehmensverbundener Stiftungen, Taschenbuch von Ralf Haunhorst, GRIN, 978-3-8386-8379-9Die Zivil- Und Steuerrechtliche Behandlung Unternehmensverbundener Stiftungen, Taschenbuch Von Ralf Haunhorst, Grin, 978-3-8386-8379-9, Seitenanzahl: 9674,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Stiftungen Privat oder öffentlich?
Sind Stiftungen Privat oder öffentlich? Stiftungen können sowohl privat als auch öffentlich sein, je nachdem, wer sie gegründet hat und welchen Zweck sie verfolgen. Private Stiftungen werden von Einzelpersonen oder Familien gegründet und finanzieren in der Regel gemeinnützige Projekte oder unterstützen bestimmte Zwecke. Öffentliche Stiftungen hingegen werden von staatlichen Stellen oder anderen öffentlichen Institutionen ins Leben gerufen und dienen oft dem Gemeinwohl. In vielen Ländern gibt es auch Mischformen von Stiftungen, die sowohl private als auch öffentliche Mittel erhalten und verwalten. Letztendlich hängt die Einordnung einer Stiftung als privat oder öffentlich von ihren Gründern, Zielen und Finanzierungsquellen ab. **
-
Welcher Schmuck darf nicht in Ultraschall?
Welcher Schmuck darf nicht in Ultraschall? Es wird generell davon abgeraten, Schmuckstücke mit empfindlichen Edelsteinen wie beispielsweise Opalen, Türkisen oder Perlen in einem Ultraschallreinigungsgerät zu reinigen. Diese Steine könnten durch die Vibrationen und Hitze beschädigt werden. Auch Schmuckstücke mit losen Fassungen oder Klebstoffen sollten nicht in Ultraschall gereinigt werden, da diese sich lösen könnten. Es ist ratsam, vor der Reinigung genau zu prüfen, ob der Schmuck für die Ultraschallreinigung geeignet ist oder ob es alternative Reinigungsmethoden gibt. **
-
Warum kann man Ultraschall nicht hören?
Ultraschallwellen haben eine Frequenz, die über dem hörbaren Bereich des menschlichen Gehörs liegt, normalerweise über 20.000 Hertz. Da das menschliche Gehör in der Regel nur Frequenzen zwischen 20 Hz und 20.000 Hz wahrnehmen kann, sind Ultraschallwellen für uns nicht hörbar. Diese hohen Frequenzen werden von unserem Innenohr nicht wahrgenommen, da die dafür zuständigen Haarzellen nicht in der Lage sind, sie zu registrieren. Daher können wir Ultraschallwellen nicht hören, obwohl sie von bestimmten Tieren wie Hunden oder Fledermäusen wahrgenommen werden können. **
-
Wann Ultraschall?
Wann Ultraschall? Diese Frage kann in verschiedenen medizinischen Kontexten gestellt werden. Zum Beispiel kann sie sich darauf beziehen, wann eine Ultraschalluntersuchung durchgeführt werden soll, um eine genaue Diagnose zu erhalten. In der Schwangerschaft wird Ultraschall verwendet, um die Entwicklung des Fötus zu überwachen. Auch bei der Untersuchung von inneren Organen wie der Leber, Nieren oder der Schilddrüse kann Ultraschall eingesetzt werden. Letztendlich hängt die Entscheidung, wann Ultraschall gemacht wird, von den individuellen medizinischen Bedürfnissen und Symptomen des Patienten ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.